Daftar isi
Pengelolaan keuangan desa adalah seluruh kegiatan yang meliputi perencanaan, pelaksanaan, penatausahaan, pelaporan, dan pertanggungjawaban keuangan desa. Proses ini menjadi tulang punggung pembangunan lokal, memastikan dana yang berasal dari berbagai sumber seperti Anggaran Pendapatan dan Belanja Negara (APBN), Anggaran Pendapatan dan Belanja Daerah (APBD), serta pendapatan asli desa, dapat digunakan secara efektif, efisien, dan akuntabel demi kesejahteraan masyarakat desa.
Apa Sebenarnya Pengertian dari Pengelolaan Keuangan Desa itu?
Pengelolaan keuangan desa merujuk pada serangkaian proses sistematis yang dilakukan oleh pemerintah desa bersama masyarakat dalam mengelola sumber daya finansial desa. Tujuannya adalah untuk mewujudkan pembangunan desa yang partisipatif, transparan, dan akuntabel. Konsep ini tidak hanya terbatas pada pencatatan uang masuk dan keluar, tetapi juga mencakup pengambilan keputusan strategis mengenai alokasi anggaran untuk program-program yang benar-benar dibutuhkan oleh warga.
Lingkup pengelolaan keuangan desa sangat luas, meliputi:
- Perencanaan: Penyusunan Anggaran Pendapatan dan Belanja Desa (APBDes) berdasarkan musyawarah desa.
- Pelaksanaan: Realisasi anggaran sesuai dengan rencana yang telah disetujui.
- Penatausahaan: Pencatatan transaksi keuangan secara tertib dan sistematis.
- Pelaporan: Penyampaian laporan keuangan kepada pihak berwenang dan masyarakat.
- Pertanggungjawaban: Penjelasan atas penggunaan dana desa kepada publik dan pihak-pihak terkait.
Memahami pengertian ini adalah langkah awal untuk memastikan setiap rupiah dana desa digunakan sesuai peruntukannya, tidak hanya demi kepatuhan hukum tetapi juga demi kepercayaan dan partisipasi aktif masyarakat.
Mengapa Transparansi Sangat Penting dalam Keuangan Desa?
Transparansi dalam pengelolaan keuangan desa berarti seluruh informasi terkait pendapatan, pengeluaran, dan penggunaan dana desa harus dapat diakses dan dipahami oleh masyarakat. Ini bukan sekadar formalitas, melainkan pondasi utama untuk mencegah penyalahgunaan anggaran dan membangun kepercayaan publik.
Prinsip transparansi didukung oleh beberapa landasan:
- Pencegahan Korupsi: Dengan informasi yang terbuka, setiap warga dapat memantau penggunaan dana, sehingga ruang gerak bagi tindakan korupsi atau penyimpangan dapat diminimalisir.
- Peningkatan Partisipasi Masyarakat: Ketika masyarakat mengetahui secara jelas alokasi dana, mereka lebih termotivasi untuk terlibat dalam perencanaan, pelaksanaan, dan pengawasan program pembangunan.
- Akuntabilitas Pemerintah Desa: Transparansi mendorong pemerintah desa untuk bekerja lebih hati-hati dan bertanggung jawab, karena mereka tahu kinerja finansialnya dapat diawasi oleh semua pihak.
- Efektivitas Pembangunan: Informasi yang transparan memungkinkan evaluasi yang lebih baik terhadap program desa, sehingga dana dapat dialokasikan pada proyek yang benar-benar memberikan manfaat optimal.
Pemerintah telah mendorong transparansi melalui berbagai regulasi, seperti kewajiban memasang baliho APBDes, menyediakan informasi di papan pengumuman desa, atau melalui situs web desa. Ini semua bertujuan agar masyarakat tidak kesulitan untuk mengakses data keuangan, sesuai dengan semangat otonomi desa dan pemberdayaan masyarakat. Informasi yang lebih luas dan aktual dapat ditemukan di berbagai sumber terpercaya, termasuk portal informasi umum seperti Info Unik.
Membangun Akuntabilitas: Siapa Bertanggung Jawab?
Akuntabilitas adalah kewajiban untuk memberikan pertanggungjawaban atau menjawab setiap pertanyaan terkait tindakan atau keputusan yang telah diambil. Dalam konteks keuangan desa, akuntabilitas berarti pemerintah desa harus mampu menjelaskan kepada siapa saja yang berhak, bagaimana dana desa dikelola dan apa hasilnya.
Pihak-pihak yang bertanggung jawab dalam pengelolaan keuangan desa meliputi:
- Kepala Desa: Sebagai pemegang kekuasaan pengelolaan keuangan desa, Kepala Desa bertanggung jawab penuh atas keseluruhan proses, dari perencanaan hingga pertanggungjawaban.
- Sekretaris Desa: Bertindak sebagai Koordinator Pelaksana Pengelolaan Keuangan Desa (PTPKD), membantu Kepala Desa dalam menyusun kebijakan dan mengelola administrasi keuangan.
- Bendahara Desa: Bertanggung jawab atas penerimaan, penyimpanan, penyetoran, penatausahaan, dan pengeluaran kas desa.
- Pelaksana Kegiatan (Perangkat Desa Lain): Bertanggung jawab atas pelaksanaan kegiatan sesuai anggaran dan pelaporan realisasi.
- Badan Permusyawaratan Desa (BPD): Berfungsi sebagai pengawas penyelenggaraan pemerintahan desa, termasuk pengawasan terhadap pelaksanaan APBDes.
- Masyarakat Desa: Memiliki hak untuk mengawasi, memberikan masukan, dan meminta pertanggungjawaban atas pengelolaan keuangan desa.
Akuntabilitas terwujud ketika setiap pihak menjalankan perannya dengan jujur dan terbuka, serta siap memberikan penjelasan jika ada pertanyaan atau dugaan penyimpangan. Ini adalah wujud pemerintahan yang bersih dan melayani.
Tahapan Pengelolaan Keuangan Desa yang Benar
Pengelolaan keuangan desa harus mengikuti tahapan yang baku dan sistematis untuk memastikan keteraturan dan kepatuhan terhadap peraturan yang berlaku. Berikut adalah tahapan-tahapan tersebut:
Perencanaan (Januari – Juni Tahun Sebelumnya)
Tahap ini dimulai dengan penyusunan Rencana Pembangunan Jangka Menengah Desa (RPJMDes) untuk 6 tahun, dilanjutkan dengan Rencana Kerja Pemerintah Desa (RKPDes) tahunan. RKPDes ini menjadi dasar penyusunan Anggaran Pendapatan dan Belanja Desa (APBDes). Proses ini melibatkan musyawarah desa dengan partisipasi aktif masyarakat dan BPD untuk mengidentifikasi kebutuhan serta prioritas pembangunan.
Pelaksanaan (Januari – Desember Tahun Anggaran Berjalan)
Setelah APBDes ditetapkan, kegiatan pembangunan dan pemerintahan desa dilaksanakan sesuai dengan anggaran yang telah disetujui. Pelaksana kegiatan yang ditunjuk bertanggung jawab atas setiap program, mulai dari pengadaan barang/jasa hingga penyelesaian fisik proyek. Selama tahap ini, penting untuk memastikan setiap pengeluaran sesuai dengan mata anggaran dan tujuan yang ditetapkan.
Penatausahaan (Sepanjang Tahun Anggaran Berjalan)
Ini adalah proses pencatatan semua transaksi keuangan desa, baik penerimaan maupun pengeluaran. Bendahara desa wajib mencatat setiap transaksi secara rinci dalam buku kas umum, buku bank, buku pajak, dan buku pembantu lainnya. Penatausahaan yang rapi dan akurat sangat krusial untuk membuat laporan keuangan yang valid dan mempermudah audit.
Pelaporan (Setiap Semester dan Akhir Tahun)
Pemerintah desa wajib menyusun laporan realisasi pelaksanaan APBDes setiap semester dan di akhir tahun anggaran. Laporan ini disampaikan kepada Bupati/Wali Kota melalui camat, serta dipublikasikan kepada masyarakat desa. Laporan ini harus transparan, mencakup perbandingan antara anggaran yang direncanakan dan realisasi yang dicapai.
Pertanggungjawaban (Akhir Tahun Anggaran)
Pada akhir tahun anggaran, Kepala Desa wajib menyampaikan laporan pertanggungjawaban realisasi pelaksanaan APBDes kepada Bupati/Wali Kota. Laporan ini juga harus disajikan secara terbuka kepada masyarakat melalui media informasi desa, seperti papan pengumuman atau musyawarah desa, untuk mendapatkan masukan dan memastikan akuntabilitas penuh.
Peran Krusial Masyarakat dalam Mengawasi Dana Desa
Masyarakat desa bukanlah objek pembangunan, melainkan subjek yang memiliki hak dan kewajiban untuk ikut serta dalam setiap tahapan pengelolaan keuangan desa. Peran aktif masyarakat adalah kunci keberhasilan pembangunan yang partisipatif dan transparan.
Berikut adalah cara masyarakat dapat berkontribusi:
- Mengikuti Musyawarah Desa: Terlibat dalam forum perencanaan APBDes untuk menyuarakan kebutuhan dan prioritas.
- Memantau Informasi Keuangan Desa: Secara proaktif mencari dan memahami informasi tentang APBDes, laporan realisasi, dan proyek-proyek yang sedang berjalan melalui baliho, papan informasi, atau situs web desa.
- Melakukan Pengawasan Lapangan: Mengamati langsung pelaksanaan proyek pembangunan, membandingkan dengan rencana, dan memastikan kualitas serta kuantitas sesuai standar.
- Memberikan Masukan dan Laporan: Jika menemukan kejanggalan atau dugaan penyimpangan, masyarakat berhak menyampaikan masukan, pertanyaan, atau laporan kepada BPD, Camat, Inspektorat, atau lembaga pengawas lainnya.
- Berpartisipasi dalam Evaluasi: Ikut serta dalam proses evaluasi akhir proyek untuk memberikan umpan balik tentang dampak dan efektivitas program.
Perbandingan Praktik Transparansi dalam Pengelolaan Keuangan Desa
Tingkat transparansi bisa bervariasi antar desa. Berikut perbandingan umum:
| Aspek | Praktik Desa Transparan & Akuntabel | Praktik Desa Kurang Transparan |
|---|---|---|
| Penyampaian APBDes | Baliho besar di tempat strategis, website desa, musyawarah umum, media sosial aktif. | Hanya di papan pengumuman kantor desa, informasi minim, tidak mudah diakses. |
| Laporan Realisasi | Diumumkan berkala (misal per triwulan) dan disandingkan dengan rencana anggaran. | Hanya diumumkan di akhir tahun, itupun seringkali sulit dipahami oleh awam. |
| Saluran Pengaduan | Tersedia kotak saran, nomor kontak khusus, forum musyawarah terbuka untuk keluhan. | Tidak ada saluran jelas, pengaduan harus melalui jalur formal yang berbelit. |
| Keterlibatan Masyarakat | Aktif dalam perencanaan, pelaksanaan, dan pengawasan melalui tim atau kelompok kerja desa. | Partisipasi hanya formalitas, keputusan banyak diambil sepihak oleh perangkat desa. |
Studi Kasus: Dampak Transparansi pada Proyek Pembangunan Desa
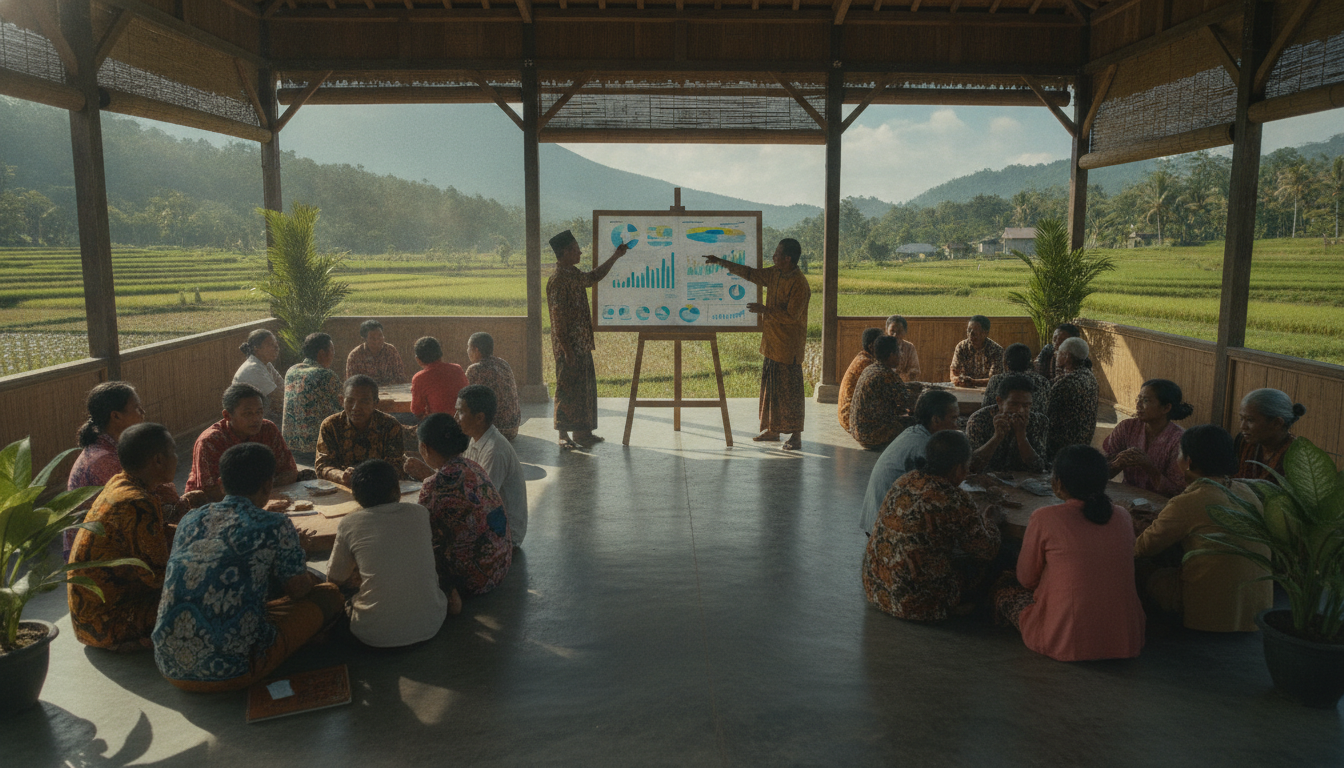
Di Desa Makmur Jaya, pemerintah desa memutuskan untuk membangun jembatan penghubung antar dusun menggunakan dana desa. Sejak awal perencanaan, Kepala Desa beserta perangkatnya berkomitmen penuh pada transparansi. Mereka mengundang seluruh elemen masyarakat, termasuk tokoh adat, tokoh agama, perwakilan perempuan, dan pemuda, dalam musyawarah desa untuk membahas kebutuhan, desain, hingga estimasi anggaran pembangunan jembatan. Seluruh rincian APBDes terkait proyek ini dipublikasikan di baliho besar di perempatan desa dan diunggah di situs web desa.
Selama proses pembangunan, informasi kemajuan dan penggunaan anggaran diperbarui setiap minggu melalui papan pengumuman. Masyarakat juga membentuk tim pengawas sukarela yang beranggotakan perwakilan warga, yang secara rutin mengecek kualitas material dan progres pekerjaan. Ketika ada perubahan kecil dalam spesifikasi material karena alasan ketersediaan, tim pengawas dan pemerintah desa langsung mengadakan forum terbuka untuk menjelaskan dan mendapatkan persetujuan warga. Hasilnya, jembatan selesai tepat waktu dengan kualitas yang baik, tanpa ada dugaan penyimpangan dana. Masyarakat merasa memiliki proyek tersebut dan kepercayaan terhadap pemerintah desa meningkat drastis, sehingga program pembangunan selanjutnya pun berjalan lebih lancar berkat partisipasi aktif warga.
Memastikan Dana Desa Tepat Sasaran: Langkah Praktis untuk Warga
Sebagai warga desa, Anda memiliki hak dan kewajiban untuk turut serta mengawasi pengelolaan keuangan desa. Berikut adalah langkah-langkah praktis yang bisa Anda lakukan untuk memastikan dana desa tepat sasaran:
- Pahami Dokumen APBDes: Minta salinan atau akses ke dokumen APBDes. Perhatikan dengan seksama alokasi dana untuk setiap program. Jika ada bagian yang tidak dimengerti, jangan ragu bertanya kepada Kepala Desa atau Sekretaris Desa.
- Ikuti Musyawarah Desa: Hadiri setiap musyawarah desa yang membahas perencanaan atau evaluasi pembangunan. Suarakan aspirasi Anda dan berikan kritik konstruktif.
- Pantau Pengumuman Publik: Periksa secara rutin papan informasi desa, baliho, atau situs web desa untuk melihat publikasi laporan realisasi anggaran. Bandingkan angka-angka yang tertera dengan kondisi di lapangan.
- Amati Pelaksanaan Proyek Fisik: Jika ada proyek pembangunan fisik (misalnya jalan, jembatan, irigasi), amati progresnya. Perhatikan kualitas material, jumlah pekerja, dan durasi pengerjaan.
- Laporkan Kejanggalan: Jika Anda menemukan indikasi penyimpangan, proyek mangkrak, atau kualitas yang buruk, segera laporkan. Saluran pelaporan bisa melalui BPD, Camat, Inspektorat Kabupaten/Kota, atau aparat penegak hukum. Penting untuk memiliki bukti yang cukup (foto, catatan, saksi) saat melaporkan.
- Bentuk Kelompok Pengawas Warga: Ajak tetangga atau anggota komunitas Anda untuk membentuk kelompok pengawas informal. Dengan begitu, pengawasan akan lebih terorganisir dan memiliki kekuatan kolektif.